
Scenari contrapposti: la tecnologia come muro o come scudo
Immaginiamo due clienti di una banca al pomeriggio di un venerdì, tutti due alle prese con momenti finanziari urgenti.
Il primo nota una transazione sconosciuta di 450 $ nell’app mobile. Preoccupato, tocca il pulsante della chat in‑app sperando in un’assistenza immediata. Invece, si imbatte in un bot automatizzato che propone un menu standard di FAQ. Quando digita “parlare con un operatore”, il bot gli richiede nuovamente i dati del conto. Dopo essere stato indirizzato a una coda telefonica, l’operatore live gli chiede di verificare l’identità per la terza volta e di spiegare il problema da capo. Quella che doveva essere una semplice verifica si trasforma in un esercizio frustrante di ripetizione.
Il secondo cliente, invece, subisce un’attività anomala della carta di debito in un altro stato. Prima ancora che se ne accorga, un agente AI automatizzato invia un messaggio di testo proattivo: “Hai appena speso 450 $ a Chicago?”. Il cliente risponde “No”. In pochi secondi l’agente mette temporaneamente in pausa la carta, ne emette una di ricambio e trasferisce la conversazione a uno specialista antifrode. Lo specialista avvia la chiamata già sapendo nome, stato di verifica e dettagli esatti della transazione. L’intera problematica viene risolta in meno di tre minuti.
Reality check: questi due esempi illustrano il paradosso centrale del retail banking odierno. Nel primo caso la tecnologia è una “parete di deflessione”, concepita per tenere i clienti lontani dal personale umano e ridurre i costi di gestione. Nel secondo caso la tecnologia è uno “scudo protettivo”, uno strato intelligente che anticipa le esigenze, conserva il contesto e costruisce fiducia a lungo termine.
Key insight: il futuro della customer experience bancaria non sarà definito da chi automatizza più chiamate, ma da chi orchestra le interazioni per rafforzare la fiducia del cliente.
Cosa dicono i dati dei consumatori del 2026 sull’esperienza bancaria
Per individuare dove si generano le frizioni, i leader di settore si affidano a benchmark trimestrali. Lo Studio sull’Esperienza del Consumatore Q3 2026 di Metrigy fornisce preziose indicazioni sul sentiment dei clienti nei servizi finanziari.
Contrariamente a quanto si pensi, i consumatori non rifiutano il digitale; esprimono invece preferenze chiare su quando l’automazione aggiunge valore e quando è indispensabile l’intervento umano.
Il risultato più evidente è la “tassa del contesto”: la necessità di dover verificare nuovamente l’identità e ripetere le informazioni dopo ogni trasferimento. Il 26,0 % dei consumatori lo indica come principale fonte di frustrazione operativa, dovuta a canali isolati che non trasferiscono i dati di sessione lungo il percorso del cliente.
Parallelamente, i dati delineano i limiti entro i quali i clienti si aspettano un’escalation a un operatore umano, soprattutto in scenari ad alto rischio o emotivamente carichi.
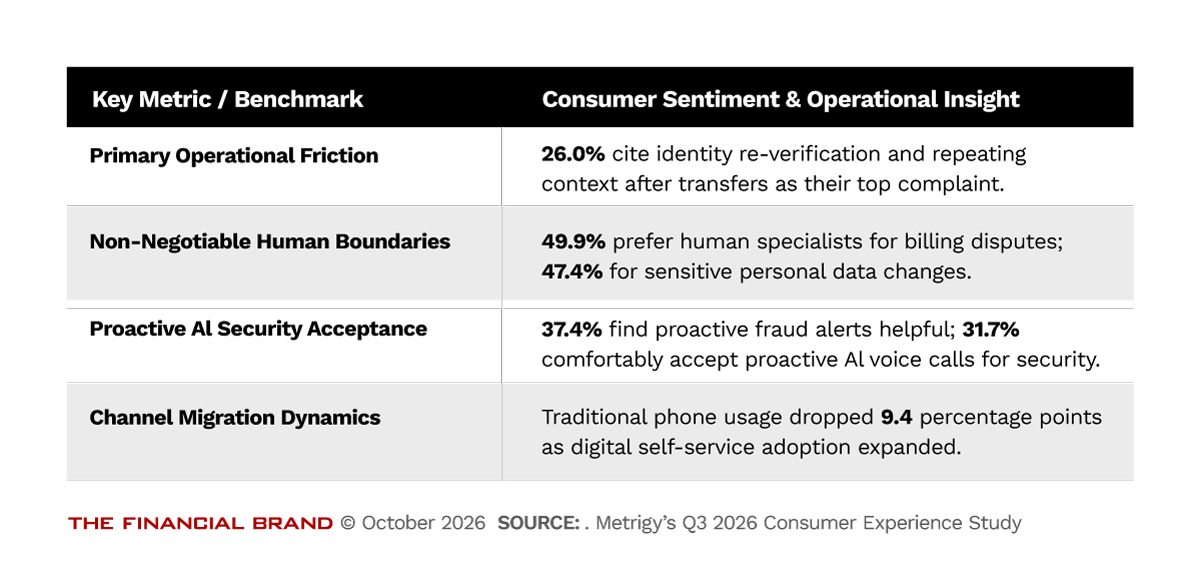
Key insight: i clienti non sono contrari agli strumenti automatizzati. Il 37,4 % apprezza attivamente gli avvisi proattivi di frode, e il 31,7 % è a proprio agio nel ricevere chiamate vocali di sicurezza automatizzate. Ciò che li irrita è rimanere intrappolati in strumenti di self‑service rigidi quando si tratta di problemi sensibili, come dispute di fatturazione (49,9 %) o fondi persi (46,4 %).
Innovazioni nel retail banking: modernizzare i percorsi chiave
Le istituzioni finanziarie più avanguardiste stanno passando a un’orchestrazione AI integrata. Unificando self‑service digitale, strumenti di assistenza agli agenti e dati core banking, le banche elevano sia i percorsi ad alto volume sia quelli ad alto stress.
Un esempio lampante è la trasformazione della riscossione crediti e della gestione della vulnerabilità. In passato, le collezioni tradizionali si basavano su sistemi di chiamate massicce che contattavano ripetutamente i debitori, aumentando lo stress senza migliorare i tassi di recupero.
Oggi, gli agenti AI orchestrati analizzano i pattern di transazione e i segnali di rischio precoce per identificare difficoltà finanziarie prima che i conti entrino in default profondo.
Key insight: invece di chiamate automatizzate abrasive, i sistemi intelligenti avviano contatti digitali di supporto a bassa frizione, offrendo piani di pagamento personalizzati o adeguamenti di scadenza entro linee di credito pre‑approvate. Quando la situazione richiede empatia umana, il sistema indirizza il cliente a un rappresentante specializzato con tutta la cronologia di interazione allegata. Questo approccio tutela la dignità del cliente e migliora significativamente i risultati di rimborso.
Allo stesso modo, attività quotidiane come notifiche di viaggio, richieste di commissioni e riemissione di carte possono essere gestite fluidamente tramite AI conversazionale, liberando il personale di filiale e del contact center per compiti di consulenza più complessi.
Case study: MoneyGram elimina le frizioni dell’onboarding digitale
Quando il provider globale di trasferimenti di denaro MoneyGram ha rinnovato la sua piattaforma online, ha riscontrato un forte abbandono durante il caricamento dei documenti di identità governativi, con conseguente aumento delle chiamate al contact center.
Invece di costringere i clienti a navigare pagine di aiuto isolate o attendere supporto live, MoneyGram ha introdotto prompt contestuali in tempo reale nei punti esatti di esitazione del flusso digitale.
Fornendo indicazioni tempestive direttamente all’interno del percorso di transazione, ha ridotto l’attrito dell’onboarding e ha registrato un incremento dell’87 % nelle iscrizioni al programma di fidelizzazione durante il rollout, insieme a un aumento di 10 punti percentuali dell’engagement digitale complessivo. Inoltre, i team di business hanno potuto gestire e aggiornare autonomamente queste regole contestuali senza dipendere da lunghi road‑map IT.
Case study: Fairstone potenzia le concessioni di prestito con AI proattiva
Fairstone, importante prestatore di finanziamenti al consumo, voleva migliorare i tassi di completamento delle domande di prestito personale senza gravare ulteriormente sui call center.
Implementando un agente conversazionale AI proattivo, Fairstone ha interagito con i richiedenti nei momenti decisivi del ciclo di vita del prestito. Invece di attendere passivamente domande o abbandoni, l’AI ha contattato i clienti con guide conversazionali contestuali.
Questo modello ha spinto la conclusione delle domande digitali, generando un aumento del 10 % nelle prenotazioni totali di prestiti, offrendo al contempo un’esperienza cliente fluida e altamente reattiva.
Blueprint strategico: i 4 pilastri dell’orchestrazione AI
Passare da chatbot isolati a un’orchestrazione enterprise richiede una base architetturale chiara. Le banche retail più lungimiranti si concentrano su quattro pilastri fondamentali:
- Conoscenza e memoria unificate: per eliminare la “tassa del contesto”, dati cliente, storico transazioni e registri di conversazione devono fluire senza interruzioni tra app mobile, web‑chat, IVR e filiali. Quando l’interazione cambia canale, il contesto lo segue.
- Architettura AI composita e governance: come indicato nei framework di settore, le banche devono combinare capacità di linguaggio naturale generativo con regole deterministiche di guardia. Questo modello “Composite AI” garantisce che le risposte rimangano conformi a normative bancarie, standard PCI‑DSS e requisiti di privacy.
- Engagement proattivo anziché supporto reattivo: invece di attendere che i clienti segnalino problemi, i sistemi orchestrati monitorano indicatori di conto per inviare avvisi tempestivi – ad esempio previsioni di saldo negativo o tentativi di login sospetti – prima che l’attrito emerga.
- Passaggi invisibili da umano ad AI: quando una conversazione automatizzata si avvicina a limiti umani – come dispute di fatturazione o segnalazioni di frode – il sistema trasferisce l’interazione a uno specialista live allegando riepiloghi di intenti in tempo reale e stato di verifica del cliente.
Oltre l’automazione: costruire la banca orchestrata dall’AI
Le relazioni bancarie si fondano sulla fiducia. Quando le istituzioni impiegano la tecnologia esclusivamente per ridurre il volume di contatti, rischiano di alienare i clienti che intendono servire.
Bottom line: sostituire barriere rigide di deflessione con uno scudo intelligente basato su AI, capace di mantenere il contesto, anticipare le esigenze e facilitare passaggi fluidi verso l’intervento umano, è la chiave per conquistare la fiducia e guidare la crescita nel prossimo decennio di retail banking.